
Việc áp dụng thuế đối với đá ngọc bích và các loại đá tự nhiên như cẩm thạch không chỉ phụ thuộc vào bản chất hàng hóa mà còn liên quan trực tiếp đến quy định thuế gtgt hiện hành. Nếu doanh nghiệp hiểu sai bản chất phân loại hàng, rủi ro áp sai thuế suất là rất lớn.
Ngoài ra, yếu tố như chứng nhận nguồn gốc xuất xứ và khả năng tận dụng ưu đãi thuế nhập khẩu cũng ảnh hưởng đến tổng chi phí thuế phải nộp. Bài viết dưới đây sẽ phân tích chuyên sâu cách áp dụng VAT đối với đá thô và đá đã chế tác dưới góc nhìn thực tế.
1. Bản chất thuế GTGT đối với đá cẩm thạch và mối liên hệ với phân loại hàng hóa
Trong thực tiễn nhập khẩu, việc xác định thuế GTGT đối với đá tự nhiên như cẩm thạch không đơn giản chỉ là áp một mức thuế suất cố định mà phụ thuộc rất lớn vào bản chất hàng hóa tại thời điểm nhập khẩu. Điều này đặc biệt quan trọng khi doanh nghiệp đồng thời kinh doanh nhiều loại vật liệu như đá ngọc bích, đá cẩm thạch và các loại đá quý/bán quý khác.
Theo Luật Thuế giá trị gia tăng và các văn bản hướng dẫn thi hành, hàng hóa nhập khẩu vào Việt Nam thông thường chịu thuế GTGT với mức 10%, trừ một số trường hợp được ưu đãi. Theo quy định tại Luật Thuế GTGT 2008 (sửa đổi, bổ sung), hàng hóa là khoáng sản chưa chế biến hoặc chỉ qua sơ chế thông thường có thể thuộc diện không chịu thuế hoặc áp dụng cơ chế khác tùy mục đích sử dụng. Tuy nhiên, đối với đá cẩm thạch, việc xác định là “thô” hay “đã chế tác” là yếu tố quyết định.
Trong khi đó, với các mặt hàng như đá ngọc bích, việc phân loại càng trở nên phức tạp hơn vì giá trị thương mại phụ thuộc vào mức độ gia công và chất lượng. Điều này kéo theo việc áp dụng quy định thuế gtgt phải dựa trên cả mã HS và tình trạng hàng hóa thực tế.
Một điểm cần lưu ý là mối liên hệ giữa VAT và chứng nhận nguồn gốc xuất xứ. Mặc dù C/O chủ yếu phục vụ cho việc hưởng ưu đãi thuế nhập khẩu, nhưng trong nhiều trường hợp, xuất xứ hàng hóa cũng ảnh hưởng đến cách phân loại và đánh giá tính chất hàng hóa, từ đó gián tiếp tác động đến thuế GTGT.
Ví dụ, nếu đá cẩm thạch được nhập khẩu từ quốc gia có hiệp định thương mại tự do với Việt Nam và có chứng nhận nguồn gốc xuất xứ hợp lệ, doanh nghiệp có thể được hưởng ưu đãi thuế nhập khẩu, từ đó làm giảm tổng giá trị tính thuế GTGT (do VAT được tính trên giá CIF + thuế nhập khẩu). Đây là điểm mà nhiều doanh nghiệp bỏ qua khi tính toán chi phí.
Ngoài ra, việc áp dụng sai quy định thuế gtgt thường xuất phát từ việc hiểu chưa đúng về mức độ chế tác của hàng hóa. Một lô đá được khai báo là “thô” nhưng thực tế đã qua cắt, mài hoặc đánh bóng có thể bị cơ quan hải quan xác định lại là hàng đã chế tác, dẫn đến thay đổi nghĩa vụ thuế.
Trong bối cảnh đó, doanh nghiệp cần xây dựng quy trình kiểm tra nội bộ để đảm bảo:
- Phân loại chính xác giữa đá thô và đá chế tác
- Đối chiếu thông tin với chứng nhận nguồn gốc xuất xứ
- Tận dụng tối đa ưu đãi thuế nhập khẩu
Tóm lại, hiểu đúng bản chất thuế GTGT không chỉ giúp doanh nghiệp tuân thủ pháp luật mà còn tối ưu chi phí trong dài hạn, đặc biệt với các mặt hàng có giá trị cao như đá ngọc bích và đá cẩm thạch.
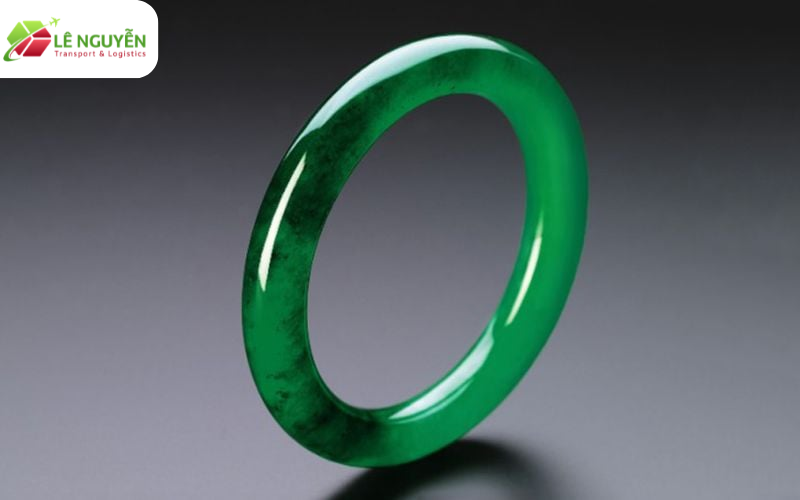
2. Phân biệt đá cẩm thạch thô và đã chế tác dưới góc nhìn thuế và hải quan
Việc phân biệt đá cẩm thạch thô và đã chế tác là yếu tố cốt lõi để áp dụng đúng quy định thuế gtgt cũng như các chính sách liên quan. Trong thực tế, đây là một trong những điểm gây tranh cãi nhiều nhất giữa doanh nghiệp và cơ quan hải quan.
Đá cẩm thạch thô thường được hiểu là đá chưa qua gia công hoặc chỉ qua các công đoạn sơ chế đơn giản như cắt khối lớn để vận chuyển. Trong khi đó, đá đã chế tác bao gồm các sản phẩm đã được cắt, mài, đánh bóng hoặc tạo hình phục vụ mục đích sử dụng cụ thể.
Điểm quan trọng là ranh giới giữa “thô” và “chế tác” không phải lúc nào cũng rõ ràng. Điều này cũng tương tự với các sản phẩm như đá ngọc bích, nơi mà chỉ một công đoạn xử lý nhỏ cũng có thể làm thay đổi bản chất thương mại của hàng hóa.
Trong quá trình thông quan, hải quan có thể dựa vào:
- Mô tả hàng hóa trên chứng từ
- Kết quả kiểm tra thực tế
- Hồ sơ kỹ thuật
để xác định tình trạng hàng hóa. Nếu có nghi ngờ, họ có thể yêu cầu giám định độc lập.
Lúc này, vai trò của chứng nhận nguồn gốc xuất xứ và hồ sơ liên quan trở nên quan trọng. Nếu thông tin trên C/O không phù hợp với thực tế hàng hóa, doanh nghiệp không chỉ mất ưu đãi thuế nhập khẩu mà còn có thể bị điều chỉnh lại quy định thuế gtgt áp dụng.
Một ví dụ thực tế: doanh nghiệp nhập khẩu đá cẩm thạch khai báo là đá thô để áp dụng mức thuế ưu đãi. Tuy nhiên, khi kiểm tra, hải quan xác định đá đã qua đánh bóng. Kết quả là:
- Bị truy thu thuế nhập khẩu (do không đủ điều kiện hưởng ưu đãi)
- Bị áp lại VAT theo đúng bản chất hàng hóa
Tương tự, với đá ngọc bích, việc xác định đúng mức độ gia công không chỉ ảnh hưởng đến thuế mà còn đến giá trị khai báo và kiểm định chất lượng.
Trong bối cảnh này, việc phối hợp với các đơn vị logistics chuyên nghiệp là một lợi thế. Những đơn vị như Le Nguyen Transport & Logistics có thể hỗ trợ:
- Tư vấn phân loại hàng hóa trước khi nhập khẩu
- Kiểm tra tính hợp lệ của chứng nhận nguồn gốc xuất xứ
- Đảm bảo áp dụng đúng quy định thuế gtgt và tận dụng ưu đãi thuế nhập khẩu
Điều này giúp doanh nghiệp tránh được các rủi ro không đáng có và tối ưu quy trình vận hành.
3. Chiến lược tối ưu thuế GTGT và chi phí nhập khẩu cho doanh nghiệp
Đối với doanh nghiệp có kinh nghiệm, việc quản trị thuế không chỉ là tuân thủ mà còn là một chiến lược nhằm tối ưu chi phí và nâng cao lợi thế cạnh tranh. Điều này đặc biệt đúng với các mặt hàng có giá trị cao như đá ngọc bích và đá cẩm thạch.
Chiến lược đầu tiên là tối ưu giá trị tính thuế. Do VAT được tính trên tổng giá trị CIF cộng thuế nhập khẩu, việc tận dụng ưu đãi thuế nhập khẩu thông qua chứng nhận nguồn gốc xuất xứ sẽ giúp giảm đáng kể chi phí.
Thứ hai là kiểm soát chặt chẽ việc phân loại hàng hóa. Doanh nghiệp cần xây dựng quy trình nội bộ để đảm bảo hàng hóa được phân loại đúng ngay từ đầu, phù hợp với quy định thuế gtgt. Điều này bao gồm:
- Kiểm tra thông tin từ nhà cung cấp
- Đối chiếu với thực tế hàng hóa
- Lưu trữ hồ sơ kỹ thuật
Thứ ba là chủ động trong việc xử lý rủi ro. Với các lô hàng có tính chất phức tạp, doanh nghiệp nên thực hiện giám định trước hoặc tham vấn ý kiến chuyên gia để tránh bị động khi thông quan.
Ngoài ra, việc hợp tác với các đơn vị logistics có kinh nghiệm cũng là một giải pháp hiệu quả. Những đơn vị như Le Nguyen Transport & Logistics có thể hỗ trợ:
- Tư vấn chiến lược nhập khẩu phù hợp
- Xử lý hồ sơ và chứng nhận nguồn gốc xuất xứ
- Đảm bảo tuân thủ quy định thuế gtgt
- Tối ưu chi phí thông qua ưu đãi thuế nhập khẩu
Cuối cùng, doanh nghiệp cần xây dựng hệ thống dữ liệu và phân tích để theo dõi chi phí thuế theo từng lô hàng. Điều này giúp đánh giá hiệu quả của các chiến lược và điều chỉnh kịp thời.
4. Lê Nguyễn Transport & Logistics – Phòng xuất nhập khẩu thuê ngoài trọn gói, tối ưu chi phí và quy trình
Nếu doanh nghiệp bạn chưa có bộ phận xuất nhập khẩu riêng, hoặc muốn tối ưu nguồn lực, thuê ngoài là lựa chọn hiệu quả. Lê Nguyễn Transport & Logistics với hơn 10 năm kinh nghiệm chính là đơn vị đáng tin cậy để bạn giao phó toàn bộ thủ tục nhập khẩu sản phẩm nhựa gia dụng – từ A đến Z.
Chúng tôi cung cấp dịch vụ XNK thuê ngoài trọn gói, gồm: làm việc trực tiếp với nhà cung cấp nước ngoài để theo dõi tiến độ sản xuất, yêu cầu chứng từ đầy đủ và chính xác; kiểm tra chứng từ, đàm phán điều kiện giao hàng để tối ưu điều kiện Incoterms và phương thức thanh toán quốc tế như T/T, L/C. Đồng thời, chúng tôi xây dựng giải pháp vận chuyển phù hợp, lựa chọn tuyến đường, phương tiện và hãng vận chuyển có chi phí hợp lý, thời gian giao nhanh.
Đặc biệt, Lê Nguyễn Transport & Logistics đảm nhận toàn bộ thủ tục hải quan: kê khai chính xác, xử lý hồ sơ nhanh, thông quan hàng hóa trơn tru, không phát sinh chi phí ẩn. Giao hàng tận kho, doanh nghiệp chỉ cần kiểm đếm và đưa vào sử dụng, không phải lo xử lý giấy tờ hay liên hệ nhiều bên.
Với kinh nghiệm dày dặn trong lĩnh vực logistics và xuất nhập khẩu, Lê Nguyễn cam kết xử lý linh hoạt mọi tình huống phát sinh trong quá trình nhập khẩu, từ vướng mắc hồ sơ đến các yêu cầu đặc biệt từ hải quan. Chi phí rõ ràng, minh bạch, không phụ phí bất ngờ giúp doanh nghiệp dễ dàng lập kế hoạch tài chính. Chúng tôi bảo hành quy trình và hỗ trợ nếu có rủi ro trong vận chuyển, giao nhận hoặc thông quan hàng hóa.
Lê Nguyễn Transport & Logistics không chỉ là một đơn vị giao nhận mà còn là đối tác phòng XNK chiến lược, sẵn sàng đồng hành cùng doanh nghiệp trên mọi chặng đường phát triển.
Xem thêm:
Liên hệ tư vấn miễn phí
Hotline: 0909742035
Email: marketing@lenguyentst.com.vn
Facebook: www.facebook.com/www.lenguyentst.com.vn