
Nhập khẩu thiết bị vệ sinh đang là hoạt động phổ biến của nhiều doanh nghiệp kinh doanh vật liệu xây dựng, nội thất và thương mại phân phối. Tuy nhiên, để hàng hóa được thông quan thuận lợi, doanh nghiệp cần nắm rõ mã hs thiết bị vệ sinh ngay từ khâu đàm phán hợp đồng nhằm tránh rủi ro sai thuế và bị ấn định lại nghĩa vụ tài chính.
Bên cạnh đó, việc hiểu đúng thuế nhập khẩu thiết bị vệ sinh và thực hiện chuẩn quy trình khai báo hải quan hàng nhập khẩu sẽ giúp doanh nghiệp chủ động chi phí, rút ngắn thời gian thông quan và hạn chế phát sinh xử phạt trong quá trình làm thủ tục.
1. Tổng quan chính sách và cơ sở pháp lý khi nhập khẩu thiết bị vệ sinh
Hoạt động nhập khẩu thiết bị vệ sinh tại Việt Nam hiện nay không thuộc danh mục hàng hóa cấm hay hạn chế nhập khẩu. Tuy nhiên, doanh nghiệp vẫn phải tuân thủ đầy đủ các quy định pháp luật liên quan đến quản lý ngoại thương, hải quan và thuế. Việc nắm rõ nền tảng pháp lý ngay từ đầu sẽ giúp doanh nghiệp tránh được những sai sót cơ bản trong quy trình khai báo hải quan hàng nhập khẩu, đặc biệt với các lô hàng có giá trị lớn hoặc nhập khẩu thường xuyên.
Theo Luật Hải quan 2014 và Luật Quản lý ngoại thương 2017, thiết bị vệ sinh là mặt hàng được phép nhập khẩu và thực hiện thủ tục hải quan theo quy định chung đối với hàng hóa nhập khẩu. Trình tự, hồ sơ và trách nhiệm của doanh nghiệp khi làm thủ tục được hướng dẫn chi tiết tại các nghị định, thông tư do Chính phủ và cơ quan hải quan ban hành.
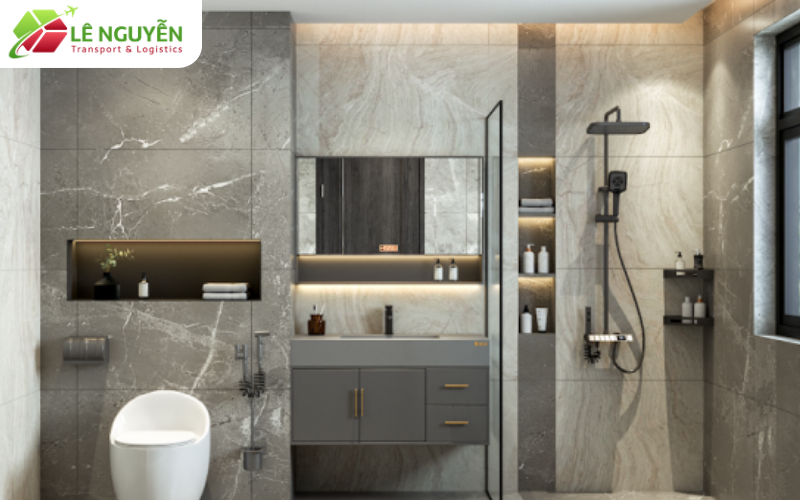
Xét về bản chất hàng hóa, thiết bị vệ sinh bao gồm nhiều nhóm khác nhau như bồn cầu, lavabo, sen vòi, bồn tắm, phụ kiện phòng tắm… Mỗi nhóm hàng lại có mã hs thiết bị vệ sinh khác nhau, dẫn đến sự khác biệt về thuế nhập khẩu thiết bị vệ sinh và cách áp dụng chính sách quản lý. Chính vì vậy, doanh nghiệp không nên áp dụng một mã HS chung cho toàn bộ danh mục sản phẩm, mà cần phân loại chi tiết dựa trên chất liệu, cấu tạo và công dụng thực tế.
Trong thực tế làm thủ tục, cơ quan hải quan sẽ căn cứ vào hồ sơ khai báo, catalogue và mô tả kỹ thuật để kiểm tra tính chính xác của mã hs thiết bị vệ sinh. Nếu doanh nghiệp khai sai mã HS, hệ quả không chỉ dừng lại ở việc truy thu thuế nhập khẩu thiết bị vệ sinh, mà còn có thể bị xử phạt vi phạm hành chính hoặc đưa vào diện kiểm tra sau thông quan. Do đó, việc hiểu đúng chính sách và khung pháp lý là bước nền quan trọng trong toàn bộ quy trình khai báo hải quan hàng nhập khẩu.
2. Mã HS và thuế nhập khẩu thiết bị vệ sinh – điểm mấu chốt cần xác định đúng
Trong hoạt động nhập khẩu thiết bị vệ sinh, việc xác định đúng mã HS luôn được xem là khâu quan trọng nhất. Mã HS không chỉ quyết định mức thuế nhập khẩu thiết bị vệ sinh phải nộp mà còn ảnh hưởng trực tiếp đến việc hàng hóa có thuộc diện kiểm tra chuyên ngành hay không, cũng như cách áp dụng các chính sách ưu đãi thuế quan theo hiệp định thương mại tự do.
Theo biểu thuế hiện hành, mã hs thiết bị vệ sinh thường được phân loại theo chất liệu. Ví dụ, thiết bị vệ sinh bằng sứ như bồn cầu, chậu rửa thường nằm trong nhóm 6910; thiết bị vệ sinh bằng nhựa thuộc nhóm 3922; trong khi sen vòi, van nước bằng kim loại lại thuộc nhóm 8481 hoặc 7324. Sự khác biệt này dẫn đến mức thuế nhập khẩu thiết bị vệ sinh dao động từ 0% đến 25% tùy từng mã cụ thể và xuất xứ hàng hóa.
Ngoài thuế nhập khẩu, doanh nghiệp còn phải nộp thuế giá trị gia tăng với mức phổ biến là 10%. Trong trường hợp hàng hóa có chứng nhận xuất xứ hợp lệ (C/O form D, E, AK, AJ, EUR.1…), mức thuế nhập khẩu thiết bị vệ sinh có thể được giảm về 0%. Tuy nhiên, ưu đãi này chỉ được chấp nhận khi mã hs thiết bị vệ sinh khai báo trên tờ khai hoàn toàn phù hợp với mô tả hàng hóa và nội dung trên C/O.
Trên thực tế, nhiều doanh nghiệp mới tham gia nhập khẩu thiết bị vệ sinh thường gặp sai sót khi sử dụng mã HS do nhà cung cấp nước ngoài đề xuất mà không kiểm tra lại theo quy định Việt Nam. Điều này dễ dẫn đến tình trạng bị bác ưu đãi thuế, phải điều chỉnh hồ sơ hoặc kéo dài thời gian xử lý trong quy trình khai báo hải quan hàng nhập khẩu. Vì vậy, doanh nghiệp nên chủ động rà soát mã HS trước khi ký hợp đồng hoặc xin ý kiến tư vấn chuyên môn đối với những mặt hàng có tính chất phức tạp.
3. Quy trình khai báo hải quan hàng nhập khẩu thiết bị vệ sinh chi tiết
Để nhập khẩu thiết bị vệ sinh diễn ra thuận lợi, doanh nghiệp cần xây dựng một quy trình khai báo hải quan hàng nhập khẩu bài bản, tuân thủ đúng trình tự và chuẩn bị đầy đủ hồ sơ. Quy trình này không chỉ giúp rút ngắn thời gian thông quan mà còn hạn chế rủi ro bị phân luồng kiểm tra sâu.
Bước 1: Chuẩn bị hồ sơ hải quan nhập khẩu
Doanh nghiệp cần chuẩn bị đầy đủ bộ hồ sơ gồm: hợp đồng ngoại thương, hóa đơn thương mại, phiếu đóng gói hàng hóa, vận đơn, catalogue sản phẩm và chứng nhận xuất xứ (nếu có). Trong đó, catalogue là tài liệu quan trọng để cơ quan hải quan xác minh mã hs thiết bị vệ sinh và đối chiếu với thông tin khai báo trên tờ khai.
Bước 2: Khai tờ khai hải quan trên hệ thống VNACCS
Sau khi hoàn tất hồ sơ, doanh nghiệp tiến hành khai báo trên hệ thống VNACCS. Ở bước này, việc khai chính xác mã hs thiết bị vệ sinh, trị giá tính thuế và mô tả hàng hóa sẽ quyết định kết quả phân luồng kiểm tra của cơ quan hải quan.
Bước 3: Thực hiện nghĩa vụ thuế và kiểm tra hải quan
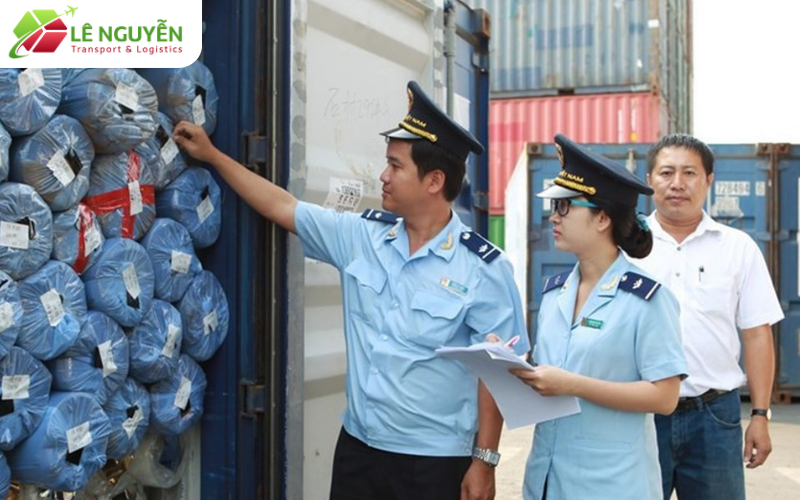
Trường hợp tờ khai được phân luồng xanh, hàng hóa sẽ được thông quan ngay sau khi doanh nghiệp hoàn tất nghĩa vụ thuế nhập khẩu thiết bị vệ sinh. Nếu tờ khai rơi vào luồng vàng hoặc luồng đỏ, doanh nghiệp phải xuất trình hồ sơ giấy hoặc phối hợp kiểm tra thực tế hàng hóa theo yêu cầu.
Bước 4: Thông quan và đưa hàng về kho
Sau khi hoàn thành nghĩa vụ thuế và các yêu cầu kiểm tra (nếu có), hàng hóa được thông quan và vận chuyển về kho. Thông thường, quy trình khai báo hải quan hàng nhập khẩu đối với thiết bị vệ sinh kéo dài từ 1–3 ngày làm việc nếu hồ sơ chuẩn xác. Trường hợp khai sai mã hs thiết bị vệ sinh hoặc chưa nắm rõ chính sách, thời gian thông quan có thể kéo dài và phát sinh chi phí lưu kho, lưu bãi.
Từ góc độ quản trị rủi ro, doanh nghiệp nên chuẩn hóa quy trình nội bộ cho hoạt động nhập khẩu thiết bị vệ sinh, đồng thời thường xuyên cập nhật chính sách thuế và hải quan. Việc này không chỉ giúp kiểm soát tốt thuế nhập khẩu thiết bị vệ sinh mà còn nâng cao tính chủ động trong hoạt động xuất nhập khẩu lâu dài.
4. Lê Nguyễn Transport & Logistics – Phòng xuất nhập khẩu thuê ngoài trọn gói, tối ưu chi phí và quy trình
Nếu doanh nghiệp bạn chưa có bộ phận xuất nhập khẩu riêng, hoặc muốn tối ưu nguồn lực, thuê ngoài là lựa chọn hiệu quả. Lê Nguyễn Transport & Logistics với hơn 10 năm kinh nghiệm chính là đơn vị đáng tin cậy để bạn giao phó toàn bộ thủ tục nhập khẩu sản phẩm nhựa gia dụng – từ A đến Z.
Chúng tôi cung cấp dịch vụ XNK thuê ngoài trọn gói, gồm: làm việc trực tiếp với nhà cung cấp nước ngoài để theo dõi tiến độ sản xuất, yêu cầu chứng từ đầy đủ và chính xác; kiểm tra chứng từ, đàm phán điều kiện giao hàng để tối ưu điều kiện Incoterms và phương thức thanh toán quốc tế như T/T, L/C. Đồng thời, chúng tôi xây dựng giải pháp vận chuyển phù hợp, lựa chọn tuyến đường, phương tiện và hãng vận chuyển có chi phí hợp lý, thời gian giao nhanh.
Đặc biệt, Lê Nguyễn Transport & Logistics đảm nhận toàn bộ thủ tục hải quan: kê khai chính xác, xử lý hồ sơ nhanh, thông quan hàng hóa trơn tru, không phát sinh chi phí ẩn. Giao hàng tận kho, doanh nghiệp chỉ cần kiểm đếm và đưa vào sử dụng, không phải lo xử lý giấy tờ hay liên hệ nhiều bên.
Với kinh nghiệm dày dặn trong lĩnh vực logistics và xuất nhập khẩu, Lê Nguyễn cam kết xử lý linh hoạt mọi tình huống phát sinh trong quá trình nhập khẩu, từ vướng mắc hồ sơ đến các yêu cầu đặc biệt từ hải quan. Chi phí rõ ràng, minh bạch, không phụ phí bất ngờ giúp doanh nghiệp dễ dàng lập kế hoạch tài chính. Chúng tôi bảo hành quy trình và hỗ trợ nếu có rủi ro trong vận chuyển, giao nhận hoặc thông quan hàng hóa.
Lê Nguyễn Transport & Logistics không chỉ là một đơn vị giao nhận mà còn là đối tác phòng XNK chiến lược, sẵn sàng đồng hành cùng doanh nghiệp trên mọi chặng đường phát triển.
Xem thêm:
Liên hệ tư vấn miễn phí
Hotline: 0909742035
Email: marketing@lenguyentst.com.vn
Facebook: www.facebook.com/www.lenguyentst.com.vn